Ваша оргструктура — актив или пассив? Как считать стоимость управленческих уровней
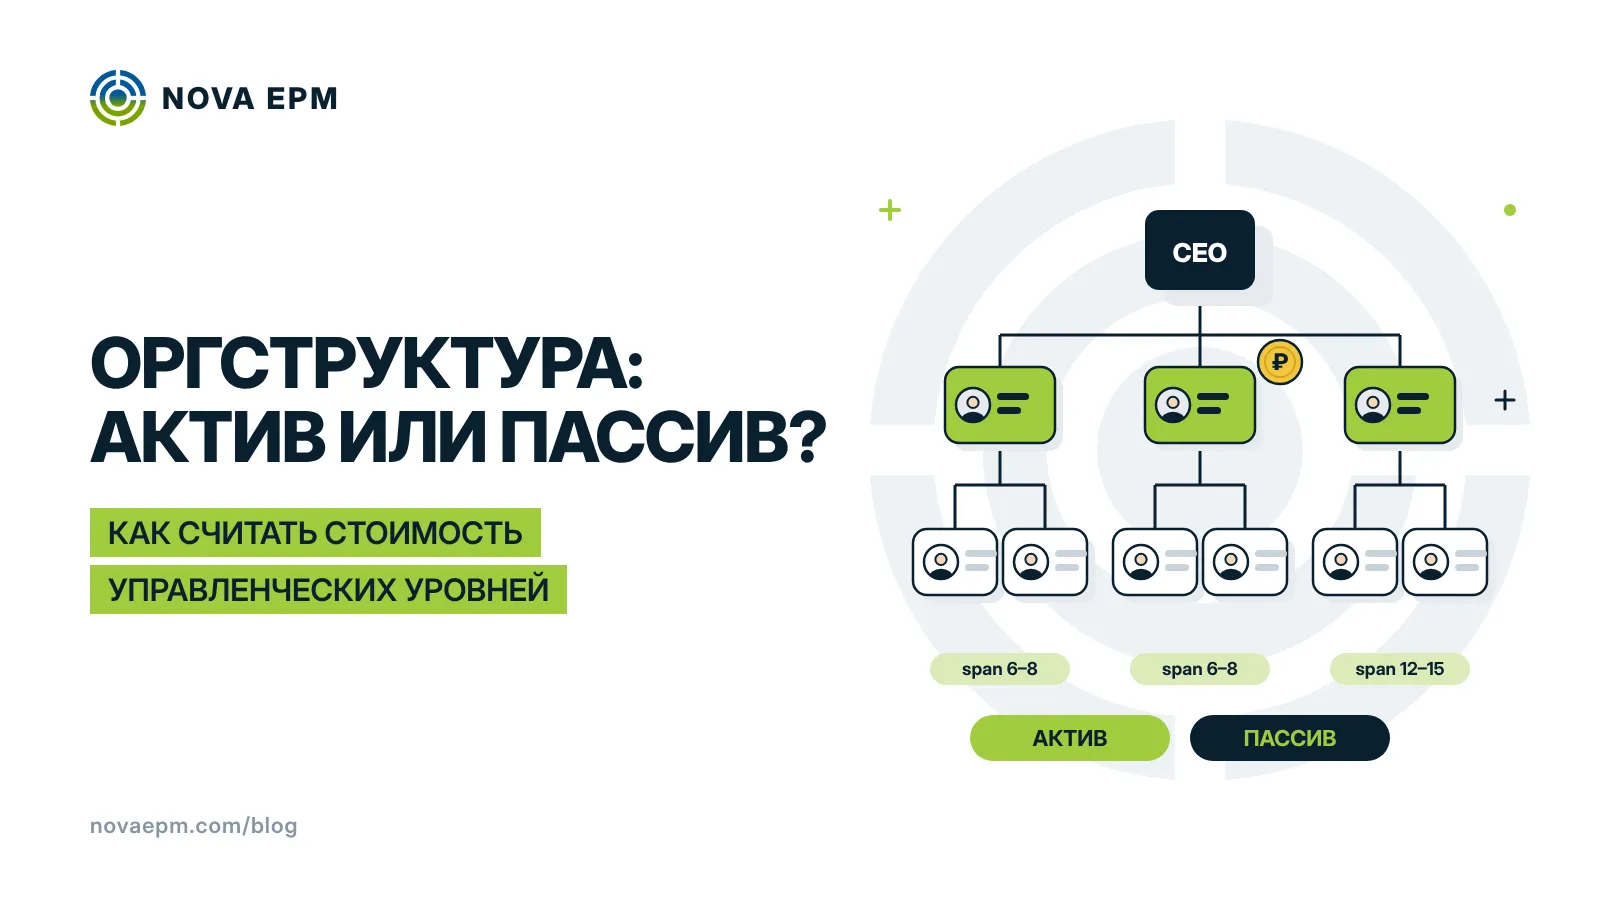
Оргструктуру редко обсуждают на языке баланса, но по сути каждый дополнительный уровень иерархии — это конкретная статья затрат, которая либо создает ценность через координацию и контроль, либо становится чистым пассивом, замедляющим решения и раздувающим ФОТ. Вопрос не риторический: структуру можно и нужно считать количественно, а не оценивать только качественно — «нравится» или «привычно».
Норма управляемости определяет и скорость, и стоимость
В основе любой оргструктуры лежит span of control — каким количеством подчиненных эффективно может управлять один руководитель. Диапазон широкий и контекстно зависимый: узкая норма — 3–6 подчиненных, умеренная — 6–8 для сложной работы и 12–15 для рутинных задач, широкая — от 10–15 и выше.
Узкая норма
3–6 подчиненных
Больше прямого контроля и уровней иерархии.
Умеренная норма
6–8 для сложной работы.
12–15 для рутинных задач.
Широкая норма
От 10–15 и выше
Более автономные и компетентные сотрудники.
Разница между узкой и широкой нормой — это не стилистический выбор, а прямой финансовый эффект:
-
Узкая норма управляемости создает больше уровней иерархии при том же общем штате, увеличивает управленческий фонд оплаты труда, растягивает цепочки согласований и замедляет принятие решений.
-
Широкая норма дает более плоскую структуру, меньше управленческих ставок относительно общего штата, более быстрое движение информации — но требует более автономных и компетентных сотрудников, способных работать с меньшим прямым контролем.
По наблюдениям практиков оргдизайна, компании с оптимизированной нормой управляемости стабильно растут быстрее и показывают заметно более низкую текучесть по сравнению с компаниями, где структура выстроена без учета этого баланса: неоптимальная структура стоит компании дважды — в прямых расходах на управленческий персонал и в косвенных потерях от медленных решений и текучести.
Как посчитать «стоимость координации» своей структуры
Три показателя дают достаточно полную картину без сложного моделирования:
1. Доля управленческого ФОТ в общем ФОТ.
Не количество руководителей, а именно доля бюджета, которая уходит на управленческие позиции относительно исполнительских. Резкий рост этой доли год к году при сопоставимом общем штате — прямой сигнал разрастания уровней.
2. Средняя норма управляемости по компании и ее разброс.
Средняя цифра может выглядеть нормально, а разброс — маскировать проблему: часть руководителей ведет 15 человек, часть — двух-трех, и именно эти «управленческие карманы» с низкой нормой часто оказываются исторически сложившимися, а не осознанно спроектированными.
3. Количество уровней от исполнителя до CEO.
Каждый лишний уровень — это не просто одна ставка, а замедление любого решения, которое должно пройти этот уровень согласования. Если решение о найме младшего специалиста требует пять уровней подписания, стоимость такой структуры измеряется не только зарплатами промежуточных руководителей, но и скоростью, с которой бизнес вообще может реагировать на изменения.
Актив или пассив — в зависимости от того, что уровень создает
Уровень иерархии становится активом, когда он реально снижает риск (например, дополнительный уровень контроля в финансово критичных процессах) или создает ценность через развитие и наставничество, которое не масштабируется без промежуточного руководителя. Он становится пассивом, когда существует по историческим причинам — раньше был нужен при другом масштабе бизнеса, при другой команде, — и с тех пор просто не был пересмотрен.
Читайте также: M&A и реорганизации: как посчитать стоимость дублирующихся ролей и синергию по ФОТ.
Практический тест простой: если убрать конкретный управленческий уровень мысленно, что сломается — качество решений, скорость реакции на риски, развитие людей? Если ответ «ничего критичного, просто станет на одного согласующего меньше» — это пассив, который стоит денег и не создает защиты взамен.
Что это означает для CEO и CFO на практике
Разговор про оргструктуру обычно происходит на языке «эффективность», «гибкость», «соответствие стратегии» — важные, но трудно измеримые категории. Перевод в язык span of control, доли управленческого ФОТ и количества уровней дает CFO и CEO конкретные, сравнимые между периодами и подразделениями цифры, а не общие оргдизайнерские рассуждения.
Практический план аудита:
Оргструктура, как и любой другой актив компании, требует периодической переоценки. Разница в том, что баланс большинство компаний не публикует — а зря, потому что именно там часто скрыта самая доступная, но неиспользованная возможность для оптимизации ФОТ без единого сокращения людей, только за счет пересборки уровней управления.
Считали ли вы у себя долю управленческого ФОТ и разброс нормы управляемости по подразделениям? Интересно, какие цифры оказались неожиданными — поделитесь в комментариях.
Материал входит в серию «Обзор C&B 2027».