Пересмотр зарплат как инструмент удержания маржи, а не только справедливости
Часть серии: маржа и вознаграждение
Ежегодный цикл пересмотра зарплат почти всегда обсуждается на языке справедливости и конкурентоспособности: «нужно быть рыночными», «нельзя, чтобы люди чувствовали себя недооцененными». Это правильные аргументы, но они не единственные — и, откровенно говоря, не те, которые убеждают CFO выделить бюджет. Есть второй, не менее весомый язык описания того же процесса: пересмотр зарплат как инструмент защиты маржи через управление рисками оттока и переплаты.
Читайте также: «Тающая маржа»: как сохранить рентабельность при дефиците кадров.
Одна и та же сумма, потраченная по-разному, дает разный результат
Представим два подхода к пересмотру зарплат с одинаковым итоговым бюджетом.
Подход А — единый процент.
Все сотрудники получают повышение на 8%. Просто, быстро, объяснимо — но с финансовой точки зрения это распределение бюджета вслепую: часть денег уходит туда, где риска оттока не было и без повышения, а часть дефицитных ролей все равно получает недостаточно, чтобы удержать людей от предложений конкурентов.
Подход Б — дифференцированный пересмотр.
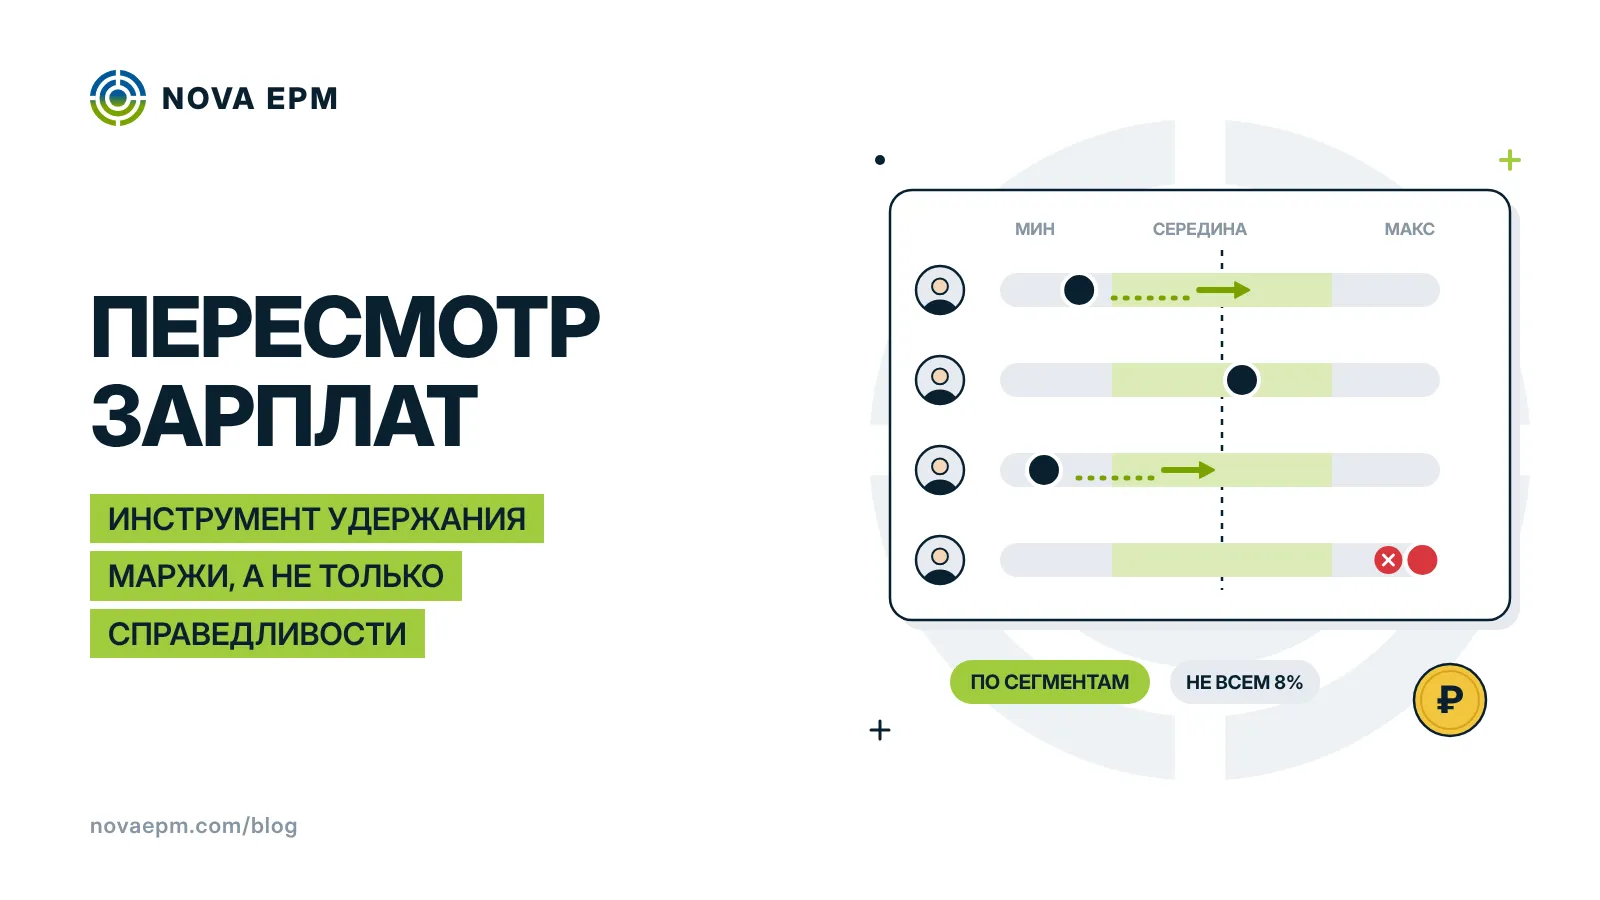
Тот же бюджет распределяется по трем критериям одновременно: рыночное давление по сегменту (насколько роль дефицитна), текущая позиция сотрудника в вилке (compa-ratio — где он относительно середины диапазона), и результативность. Люди в дефицитных ролях с низким compa-ratio получают заметно больше среднего, люди в стабильных сегментах с окладом уже около верхней границы вилки — меньше или не получают вовсе.
Итоговая сумма бюджета может быть идентичной в обоих сценариях. Но эффект на удержание в подходе Б значительно выше при том же расходе — потому что деньги идут туда, где они реально меняют решение человека остаться или уйти, а не размазываются равномерно.
Три метрики, без которых дифференциация невозможна
Чтобы пересмотр зарплат работал как финансовый инструмент, а не интуитивное решение, нужен минимальный аналитический каркас:
Compa-ratio
— отношение фактического оклада сотрудника к средней точке его вилки. Показывает, кто уже близко к рыночной норме, а кто системно недоплачен относительно собственного грейда.
Рыночное давление по сегменту
— не общий рыночный бенчмарк по всей компании, а конкретно по группе ролей: инженерные и ИТ-позиции требуют совершенно другой скорости пересмотра, чем административные функции.
Green circle / red circle статусы
— сотрудники ниже минимума вилки (часто из-за регуляторных изменений вроде роста МРОТ) требуют обязательного повышения независимо от результативности; сотрудники выше максимума вилки обычно не должны участвовать в общем пересмотре вовсе.
Без этих трех срезов пересмотр зарплат неизбежно скатывается к единому проценту — не потому что так лучше, а потому что различить сотрудников по-другому вручную, глядя в общий список из тысяч строк, практически невозможно.
Почему это разговор именно с CFO, а не только с HRD
Ключевой аргумент для финансового директора звучит не как «давайте повысим людям зарплату», а как «мы можем достичь того же эффекта на удержание меньшим бюджетом, если распределим его по риску оттока, а не поровну». Это переворачивает переговоры о бюджете пересмотра: вместо противостояния «HR просит больше денег — CFO урезает» получается совместная задача «как распределить фиксированный бюджет с максимальной отдачей на удержание».
Практически это означает, что перед циклом пересмотра зарплат стоит подготовить не одну цифру бюджета, а сравнение сценариев: «единый процент X% стоит N рублей и дает такой-то риск оттока по дефицитным сегментам» против «дифференцированный пересмотр с тем же бюджетом N рублей дает другое распределение риска». Когда решение видно в цифрах риска, а не только в проценте повышения, разговор с финансами становится предметным.
Практический процесс дифференцированного пересмотра
Пересмотр зарплат перестает быть ежегодным ритуалом «дайте бюджет и мы всех немного повысим» и становится управленческим инструментом, который можно обсуждать в терминах риска и отдачи — а это ровно тот язык, на котором CFO готов вести диалог.
Как вы у себя аргументируете бюджет на пересмотр зарплат перед финансами — через рыночную конкурентоспособность, через риск оттока или как-то иначе? Интересно сравнить подходы в комментариях.
Материал входит в серию «Обзор C&B 2027».