Время чтения: 4–5 минут
Тающая маржа: как дефицит кадров съедает прибыль быстрее инфляции
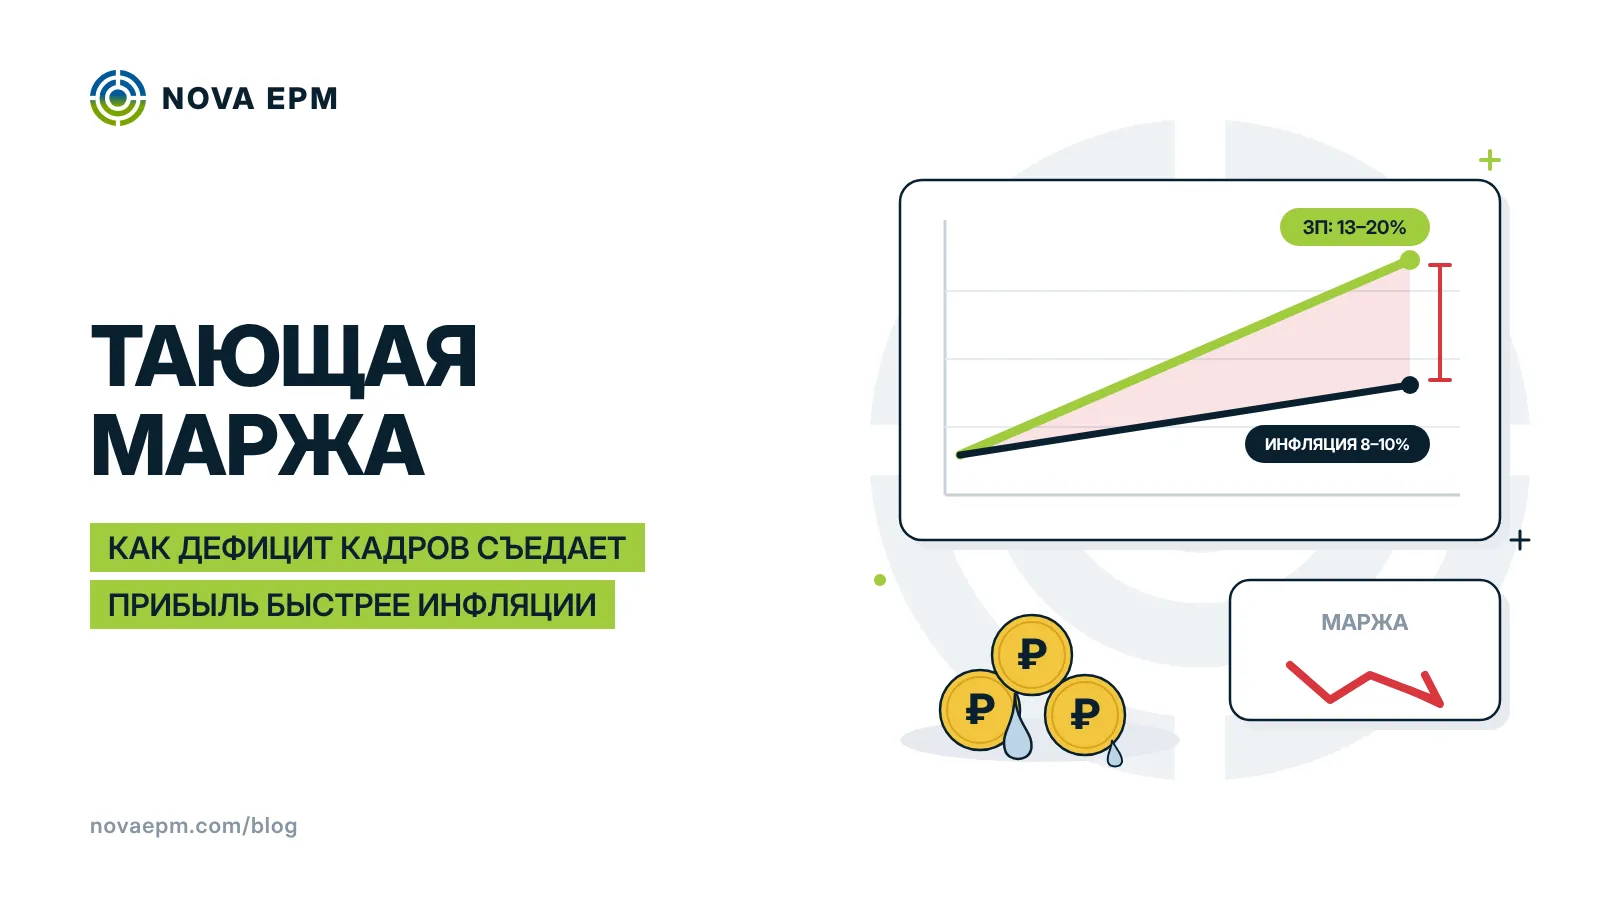
Если на последнем бюджетном комитете разрыв между планом и фактом по ФОТ снова списали на инфляцию – присмотритесь внимательнее к цифрам. Инфляция последние два года держится в коридоре 8-10% годовых. А зарплаты в дефицитных сегментах рынка труда за тот же период выросли на 13–20%. Разница – не статистическая погрешность, а системный разрыв, который годовая индексация «по инфляции» не покрывает в принципе.
8–10%
Инфляция за последние два года
13–20%
Рост зарплат в дефицитных сегментах
+6,8%
Повышение МРОТ с 1 января 2027 года — до 28 935 ₽
Почему усредненная индексация – это тихая утечка маржи
Рынок труда России вошел в 2026 год с рекордно низкой безработицей (2,0–2,4%)[1] и структурным дефицитом рабочей силы. Но дефицит распределен неравномерно: острая нехватка – в инженерных, ИТ- и производственных ролях, при этом в офисном сегменте предложение кандидатов, наоборот, избыточно. Получается «два разных рынка» внутри одной компании: одни роли требуют опережающего роста оплаты просто чтобы удержать людей, другие – нет.
Если компания при этом индексирует ФОТ единым процентом «по инфляции» на всех, происходит одновременно два разрушительных для маржи процесса:
-
В дефицитных сегментах индексация все равно отстает от рынка – люди уходят, а замена дефицитного специалиста стоит дороже, чем разница в зарплате, которую вы «сэкономили» на нем за год.
-
В профицитных сегментах та же индексация становится избыточной – компания платит рыночную премию там, где давления рынка нет и текучесть и без того низкая.
Итог: компания одновременно теряет ценных людей в дефицитных ролях и переплачивает в стабильных – двойной удар по марже, который в отчете выглядит как единая строка «рост ФОТ на X%», хотя на самом деле это две разнонаправленные и обе некупированные проблемы.
Как это выглядит в цифрах
Возьмем условный пример. У компании 1 000 сотрудников, годовой ФОТ – 1,2 млрд рублей. 20% ролей (200 человек) относятся к дефицитным сегментам, где рыночная динамика требует +18% в год, чтобы удержать людей. Остальные 80% — стабильный сегмент, где рынок требует +7%, то есть примерно на уровне инфляции.
1 000
сотрудников, ФОТ — 1,2 млрд ₽
200
дефицитных ролей — 20% штата
800
стабильных ролей — 80% штата
| Сценарий | 200 дефицитных ролей | 800 стабильных ролей | Результат |
|---|---|---|---|
| Единая индексация | +9% | +9% | Отставание от рынка в дефицитных ролях и переплата в стабильных |
| Дифференцированная индексация | +18% | +7% | Рост оплаты соответствует рыночной динамике каждого сегмента |
При единой индексации на 9% (компромисс между двумя цифрами) компания:
-
недоплачивает дефицитному сегменту около 9 процентных пунктов от его ФОТ – это прямой стимул к оттоку с последующими издержками на закрытие вакансий (по данным рынка, срок закрытия дефицитных позиций 3-14 дней при растущей стоимости подбора, но куда дороже обходится простой на этой позиции и потеря экспертизы);
-
переплачивает стабильному сегменту около 2 процентных пунктов сверх рыночной необходимости – на 800 человек это не мелочь, а системная переплата без соответствующего снижения текучести, потому что там и так было некуда уходить.
При дифференцированной индексации (18% для дефицитного сегмента, 7% для стабильного) итоговый рост ФОТ компании оказывается математически близким к тому же усредненному проценту – но деньги идут туда, где они реально удерживают людей, а не размазываются равномерно там, где в этом нет необходимости.
МРОТ как дополнительный, не рыночный фактор
Отдельно стоит учитывать эффект от повышения МРОТ до 28 935 рублей (+6,8% с 1 января 2027 года) – это не рыночное давление, а прямое регуляторное требование, которое механически поднимает нижнюю границу окладов независимо от того, дефицитна роль или нет. Если часть сеток заработных плат компании была близка к МРОТ, потребуется техническая индексация просто для соблюдения закона – и ее нужно считать отдельной строкой от рыночной, а не смешивать с ней в одном проценте, иначе анализ причин роста ФОТ теряет смысл.
Что с этим делать на уровне CFO и CEO
Разговор про индексацию не должен звучать как «на сколько процентов повышаем всем в этом году». Правильный вопрос – «какая часть роста ФОТ объясняется рыночным дефицитом по сегментам, какая – регуляторными требованиями вроде МРОТ, и какая — управленческим решением о премии к рынку». Три разных источника роста требуют трех разных решений, а не одного компромиссного процента.
Практически это означает:
Это ровно та задача, для которой сценарное моделирование ФОТ по сегментам и подразделениям должно быть встроено в регулярный бюджетный процесс, а не собираться раз в год вручную под конкретный комитет.
Если вы уже считаете индексацию раздельно по сегментам — интересно, как определяете границу «дефицитная роль / стабильная роль» у себя: по индексу hh, по времени закрытия вакансий или по внутренней текучести. Поделитесь подходом в комментариях.